Рентабельність допомагає оцінити не просто те, чи заробляє бізнес гроші, а наскільки ефективно він це робить. Два підприємства можуть отримувати однаковий прибуток, але одному для цього потрібно значно більше витрат, активів або вкладеного капіталу. Саме тому одного показника прибутку недостатньо для оцінки ефективності бізнесу.
Водночас універсальної формули «рентабельності бізнесу» немає. Розрахунок залежить від того, що саме потрібно оцінити: продажі, витрати, окремий товар, активи, власний капітал або конкретну інвестицію. Тому перед розрахунком важливо спочатку вибрати правильний показник, а вже потім підставляти цифри у формулу.
Що таке рентабельність бізнесу
Рентабельність — це відносний показник економічної ефективності, який показує співвідношення отриманого фінансового результату до певної бази: виручки, витрат, активів, капіталу або інвестицій.
Зазвичай рентабельність виражають у відсотках. Наприклад, якщо певний показник рентабельності становить 15%, це означає, що на кожні 100 грн відповідної бази припадає 15 грн прибутку. Але правильно трактувати ці 15% можна лише після уточнення, що саме знаходиться у знаменнику формули.
Що показує рентабельність
Рентабельність дозволяє оцінити, наскільки ефективно бізнес використовує певний ресурс або формує прибуток. Залежно від обраного коефіцієнта можна відповісти на різні питання:
- скільки прибутку залишається від продажів;
- наскільки ефективними є витрати;
- які товари або послуги вигідніше продавати;
- наскільки ефективно використовуються активи;
- яку віддачу дає власний капітал;
- чи було ефективним конкретне вкладення коштів.
Тому фраза «рентабельність бізнесу становить 20%» без уточнення показника не завжди дає достатньо інформації для аналізу.
Чим рентабельність відрізняється від прибутку
Прибуток — абсолютний показник. Він показує фінансовий результат у грошах. Рентабельність — відносний показник, який співвідносить прибуток із певною базою.
Наприклад, два підприємства отримали по 200 000 грн прибутку. Перше для цього здійснило значно менше витрат, ніж друге. За прибутком результати однакові, але за ефективністю бізнеси можуть суттєво відрізнятися.
Саме тому прибуток і рентабельність краще аналізувати разом.
Як розрахувати рентабельність бізнесу
Загальна логіка більшості показників рентабельності виглядає так:
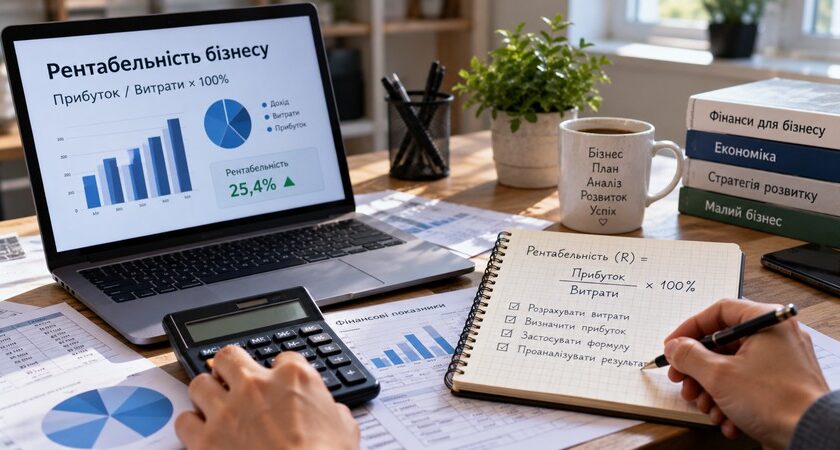
Рентабельність = Прибуток ÷ База розрахунку × 100%
Але ця формула є лише принципом. Щоб отримати конкретний показник, потрібно визначити два параметри: який прибуток використовується у чисельнику і що виступає базою у знаменнику.
Загальна логіка формули рентабельності
База розрахунку залежить від питання, на яке потрібно отримати відповідь.
Наприклад:
- прибуток ÷ виручка — оцінюємо рентабельність продажів;
- прибуток ÷ витрати — оцінюємо ефективність витрат;
- прибуток ÷ активи — оцінюємо рентабельність активів;
- прибуток ÷ власний капітал — оцінюємо віддачу власного капіталу;
- результат від інвестиції ÷ вкладення — оцінюємо ефективність конкретної інвестиції.
Тобто не потрібно шукати одну формулу, яка підходить для всіх управлінських задач.
Який прибуток використовувати у формулі
У різних показниках можуть використовуватися валовий, операційний або чистий прибуток. Вибір залежить від того, який аспект діяльності аналізується.
Наприклад, для оцінки операційної ефективності логічно працювати з операційним прибутком, а для оцінки підсумкового фінансового результату власника може бути корисним чистий прибуток.
Важливо зафіксувати методику та використовувати її послідовно. Якщо за один місяць рентабельність розрахована за операційним прибутком, а за наступний — за чистим, пряме порівняння таких показників буде некоректним.
Що брати за базу розрахунку
Знаменник формули відповідає на питання: ефективність чого ми вимірюємо?
Для продажів базою буде виручка, для витрат — відповідні витрати, для активів — активи, для власного капіталу — власний капітал.
Саме тому різні коефіцієнти рентабельності одного бізнесу можуть мати різні значення. Це не суперечність, а наслідок того, що вони вимірюють різні аспекти ефективності.
Основні види рентабельності бізнесу
Рентабельність продажів (ROS)
Рентабельність продажів показує, яка частка прибутку припадає на виручку.
Один із поширених варіантів розрахунку:
ROS = Операційний прибуток ÷ Виручка × 100%
Якщо потрібно аналізувати чисту рентабельність продажів, у чисельнику використовують чистий прибуток. Тому при порівнянні ROS важливо перевіряти, який саме вид прибутку використаний.
Наприклад, виручка становить 500 000 грн, а операційний прибуток — 75 000 грн:
75 000 ÷ 500 000 × 100% = 15%.
Це означає, що на кожні 100 грн виручки припадає 15 грн операційного прибутку.
Рентабельність витрат
Цей показник допомагає оцінити співвідношення прибутку та витрат, які були понесені для його отримання.
У спрощеному вигляді:
Рентабельність витрат = Прибуток ÷ Витрати × 100%
Наприклад, якщо витрати становили 400 000 грн, а прибуток — 80 000 грн:
80 000 ÷ 400 000 × 100% = 20%.
Показник особливо корисний, коли потрібно оцінити, наскільки ефективно бізнес перетворює понесені витрати на фінансовий результат.
Рентабельність продукції
Рентабельність продукції дозволяє оцінювати економічну ефективність окремого товару, послуги або групи продукції. Конкретна формула залежить від управлінської методики та того, які витрати відносяться на продукт.
У спрощеному варіанті можна порівнювати прибуток від реалізації продукту з його собівартістю:
Рентабельність продукції = Прибуток від продукту ÷ Собівартість продукту × 100%
Для практичного використання важливо правильно розподіляти не тільки прямі, а за потреби й частину загальних витрат. Інакше окремий товар може виглядати вигіднішим, ніж є насправді.
Рентабельність активів (ROA)
ROA показує, наскільки ефективно підприємство використовує свої активи для отримання прибутку.
Базова формула:
ROA = Чистий прибуток ÷ Середня вартість активів × 100%
Для аналізу за період доцільно використовувати середню величину активів, а не лише їх значення на останній день періоду.
ROA особливо корисний для бізнесів, де значну роль відіграють обладнання, нерухомість, запаси та інші активи.
Рентабельність власного капіталу (ROE)
ROE показує віддачу на власний капітал, вкладений власниками в бізнес.
Формула:
ROE = Чистий прибуток ÷ Середній власний капітал × 100%
Високе значення ROE саме по собі не завжди означає кращий бізнес. Показник може змінюватися через структуру фінансування та використання боргу, тому його бажано аналізувати разом з іншими фінансовими показниками.
Рентабельність інвестицій (ROI)
ROI використовується для оцінки ефективності конкретного вкладення: маркетингової кампанії, обладнання, запуску нового напрямку або іншої інвестиції.
У спрощеному вигляді:
ROI = (Дохід від інвестиції − Витрати на інвестицію) ÷ Витрати на інвестицію × 100%
Наприклад, бізнес вклав 100 000 грн у проєкт і отримав 130 000 грн доходу, який безпосередньо відноситься до цього вкладення:
(130 000 − 100 000) ÷ 100 000 × 100% = 30%.
Для складніших інвестицій простого ROI може бути недостатньо, особливо якщо проєкти мають різну тривалість або нерівномірні грошові потоки.
Яку рентабельність рахувати саме вашому бізнесу
Не потрібно одночасно рахувати всі можливі коефіцієнти. Спочатку сформулюйте управлінське питання.
- Скільки прибутку залишається з продажів? Розраховуйте рентабельність продажів.
- Наскільки ефективними є витрати? Аналізуйте рентабельність витрат.
- Який товар або послуга вигідніші? Порівнюйте рентабельність продукції за однаковою методикою.
- Наскільки ефективно бізнес використовує активи? Розраховуйте ROA.
- Яку віддачу отримують власники на вкладений капітал? Використовуйте ROE.
- Чи окупається конкретне вкладення? Для базової оцінки можна використати ROI.
Це практичніше, ніж розраховувати десятки фінансових коефіцієнтів без розуміння, яке рішення потрібно прийняти.
Які дані потрібні для розрахунку рентабельності
Набір даних залежить від показника. Не потрібно збирати всі фінансові дані підприємства для кожного розрахунку, але показники мають стосуватися одного й того самого періоду та бути розраховані за послідовною методикою.
Виручка
Виручка потрібна насамперед для розрахунку рентабельності продажів. Важливо не плутати її з прибутком: виручка показує обсяг продажів у грошах, але ще не враховує всі витрати бізнесу.
Собівартість і витрати
Для аналізу витрат і продукції потрібно розуміти, які витрати включені до розрахунку. Це особливо важливо для порівняння товарів, оскільки ігнорування логістики, комісій, пакування, оплати праці або інших витрат може викривити результат.
Прибуток
Потрібно чітко визначити вид прибутку: валовий, операційний чи чистий. Один і той самий бізнес матиме різну рентабельність залежно від того, який фінансовий результат використаний у чисельнику.
Активи та власний капітал
Ці дані потрібні для ROA та ROE. Якщо показник розраховується за певний період, доцільно зіставляти прибуток за цей період із середньою величиною активів або власного капіталу за відповідний час.
Приклад розрахунку рентабельності бізнесу
Розглянемо умовний бізнес. Цифри наведені лише для пояснення методики.
За рік підприємство має:
- виручку — 2 000 000 грн;
- операційні витрати — 1 700 000 грн;
- операційний прибуток — 300 000 грн;
- чистий прибуток — 240 000 грн;
- середню вартість активів — 1 200 000 грн;
- середній власний капітал — 800 000 грн.
Рентабельність продажів за операційним прибутком:
300 000 ÷ 2 000 000 × 100% = 15%.
Чиста рентабельність продажів:
240 000 ÷ 2 000 000 × 100% = 12%.
ROA:
240 000 ÷ 1 200 000 × 100% = 20%.
ROE:
240 000 ÷ 800 000 × 100% = 30%.
Отже, один бізнес одночасно має показники 15%, 12%, 20% і 30%. Жоден із них не суперечить іншому — вони відповідають на різні питання.
Саме тому недостатньо сказати: «рентабельність бізнесу — 30%». Потрібно уточнити, що в цьому прикладі 30% — це ROE, тобто віддача на середній власний капітал.
Рентабельність, маржа і націнка: у чому різниця
Маржу, націнку та рентабельність часто використовують як взаємозамінні слова, хоча вони можуть мати різну базу розрахунку.
Наприклад, товар придбали або виготовили за 700 грн і продали за 1 000 грн. Різниця становить 300 грн.
Націнка відносить цю різницю до собівартості:
300 ÷ 700 × 100% ≈ 42,9%.
Валова маржа відносить її до ціни продажу:
300 ÷ 1 000 × 100% = 30%.
Тобто 42,9% націнки та 30% валової маржі описують ту саму операцію, але відповідають на різні питання.
Рентабельність бізнесу — ширше поняття. Залежно від показника її базою можуть бути виручка, витрати, активи, капітал або інвестиції. Тому перед порівнянням будь-яких відсотків потрібно перевіряти формулу.
Яка рентабельність бізнесу вважається хорошою
Універсального відсотка, після якого будь-який бізнес можна назвати достатньо рентабельним, немає. Показники суттєво залежать від галузі, бізнес-моделі, структури витрат, оборотності, масштабу, ризику та навіть конкретного виду рентабельності.
Чому немає універсальної норми рентабельності
Бізнес із великим оборотом і низькою рентабельністю продажів може заробляти більше в абсолютних цифрах, ніж невеликий бізнес із високим відсотком. Капіталомістке виробництво не варто механічно порівнювати із сервісною компанією, якій потрібно значно менше активів.
Тому твердження на кшталт «рентабельність вище 20% завжди хороша» без контексту малоінформативні.
З чим правильно порівнювати показник
Корисніше порівнювати рентабельність:
- з попередніми періодами цього самого бізнесу;
- з плановими показниками;
- між окремими товарами, послугами або напрямками за однаковою методикою;
- зі зіставними підприємствами або галузевими орієнтирами, якщо доступні релевантні дані;
- з іншими варіантами використання капіталу, коли аналізується віддача інвестицій.
Найважливіше — порівнювати показники, розраховані однаково.
Чому високий прибуток не завжди означає високу рентабельність
Прибуток показує масштаб фінансового результату, а рентабельність — його співвідношення з певною базою.
Наприклад:
Бізнес А: 100 000 грн прибутку при виручці 500 000 грн.
ROS = 20%.
Бізнес Б: 1 000 000 грн прибутку при виручці 5 000 000 грн.
ROS також = 20%.
Другий бізнес заробляє у десять разів більше прибутку, але частка прибутку у виручці однакова.
Можлива й протилежна ситуація. Прибуток бізнесу може зрости, але рентабельність продажів знизитися, якщо виручка зростає швидше за прибуток.
Наприклад, було:
150 000 грн прибутку ÷ 1 000 000 грн виручки = 15%.
Стало:
200 000 грн прибутку ÷ 2 000 000 грн виручки = 10%.
Прибуток збільшився на 50 000 грн, але ROS знизився з 15% до 10%. Це сигнал, що разом зі зростанням продажів змінилася економіка бізнесу.
Як правильно аналізувати рентабельність
Порівнюйте однакові періоди
Місячний показник не варто безпосередньо порівнювати з річним. Для коректної динаміки потрібно використовувати зіставні періоди та однакову методику розрахунку.
Враховуйте сезонність
Для сезонного бізнесу порівняння грудня із січнем може показувати різку зміну, яка є нормальною для бізнес-моделі. У такому випадку корисніше порівнювати однакові місяці різних років або аналізувати довший період.
Не змішуйте різні види прибутку
ROS за операційним прибутком і чиста рентабельність продажів — різні показники. Якщо методика змінюється, це потрібно враховувати при аналізі динаміки.
Аналізуйте причини зміни показника
Сам факт падіння рентабельності не пояснює проблему. Потрібно визначити, яка частина економіки бізнесу змінилася: ціна, собівартість, структура продажів, зарплати, маркетингові витрати, оренда, продуктивність або інші фактори.
Чому рентабельність бізнесу падає
Зростає собівартість
Якщо закупівельні ціни, сировина, логістика або виробничі витрати зростають, а ціни продажу залишаються незмінними, прибуток з кожної одиниці може зменшуватися.
Знижуються ціни або змінюється структура продажів
Знижки можуть збільшувати кількість замовлень, але одночасно зменшувати прибутковість продажів. Аналогічна ситуація виникає, якщо покупці починають частіше обирати товари з нижчою маржинальністю.
Зростають постійні витрати
Оренда, адміністративні витрати, зарплати та інші постійні витрати можуть зростати швидше за фінансовий результат. У такому випадку збільшення виручки ще не означає покращення рентабельності.
Продажі ростуть, але прибуток — ні
Це особливо важливий сигнал. Бізнес може збільшувати рекламний бюджет, кількість персоналу, логістичні витрати та обсяг продажів, але отримувати дедалі менше прибутку з кожної гривні виручки.
У такій ситуації потрібно декомпозувати зміну:
ціна → кількість продажів → структура продажів → собівартість → змінні витрати → постійні витрати → прибуток.
Так можна знайти причину падіння рентабельності, а не просто зафіксувати сам факт.
Як підвищити рентабельність бізнесу
Підвищення рентабельності не зводиться до скорочення всіх витрат. Завдання — покращити співвідношення між фінансовим результатом і ресурсами, які бізнес використовує для його отримання.
Переглянути ціни
Якщо економіка продукту погіршилася через зростання витрат, варто оцінити можливість зміни ціни. Але рішення потрібно приймати з урахуванням попиту, конкурентів та реакції клієнтів.
Зменшити собівартість без втрати цінності продукту
Можна переглянути закупівлі, логістику, виробничі процеси, втрати матеріалів або умови роботи з постачальниками. Економія має сенс, якщо вона не руйнує якість продукту та причину, через яку клієнт його купує.
Оптимізувати постійні витрати
Варто перевірити витрати, які не створюють достатньої цінності: невикористані сервіси, зайві площі, дублювання функцій або неефективні процеси.
При цьому механічне скорочення персоналу, маркетингу чи інших витрат може погіршити продажі та майбутній прибуток, тому оцінювати потрібно не саму суму економії, а її наслідки.
Змінити структуру продажів на користь більш рентабельних товарів або послуг
Два товари можуть давати однакову виручку, але різний фінансовий результат. Тому корисно аналізувати рентабельність окремих напрямків і стимулювати продаж тих, які створюють більший внесок у прибуток — за умови наявності попиту та операційної можливості їх масштабувати.
Підвищити продуктивність активів і ресурсів
Обладнання, приміщення або персонал можуть використовуватися не на повну потужність. Якщо бізнес здатний отримати більший результат із наявних ресурсів без непропорційного зростання витрат, це може позитивно вплинути на рентабельність.
Рентабельність і точка беззбитковості — не одне й те саме
Точка беззбитковості показує обсяг продажів або виручки, за якого доходи покривають витрати і фінансовий результат дорівнює нулю.
Рентабельність показує відносну ефективність уже отриманого або прогнозованого фінансового результату.
Тобто точка беззбитковості відповідає на питання:
«Скільки потрібно продати, щоб не мати збитку?»
А показник рентабельності:
«Наскільки ефективно бізнес формує прибуток відносно обраної бази?»
Ці показники доповнюють один одного, але не є взаємозамінними.
Типові помилки при розрахунку рентабельності
Плутають прибуток, маржу і рентабельність
Абсолютний прибуток, маржа, націнка та різні коефіцієнти рентабельності мають різні формули. Порівнювати їх лише тому, що всі вони можуть бути виражені у відсотках, неправильно.
Використовують не той вид прибутку
Якщо мета — оцінити операційну діяльність, чистий прибуток може включати фактори, які ускладнюють таке порівняння. Якщо ж потрібно оцінити підсумковий результат бізнесу, валового прибутку буде недостатньо.
Спочатку потрібно визначити мету аналізу, а потім вибирати показник.
Порівнюють показники, розраховані за різними формулами
Наприклад, ROS за операційним прибутком одного підприємства не потрібно напряму порівнювати з чистою рентабельністю продажів іншого, якщо різниця в методиці не врахована.
Не враховують сезонність і разові витрати
Велика одноразова витрата або сезонний спад можуть суттєво змінити показник за один місяць. Це не означає, що так само виглядає економіка бізнесу протягом року.
Оцінюють бізнес лише за одним коефіцієнтом
Висока рентабельність продажів не показує автоматично, наскільки ефективно використовуються активи або власний капітал. Так само високий ROE без аналізу структури фінансування може створювати неповну картину.
Тому рентабельність краще використовувати як систему показників. Для малого бізнесу не обов’язково рахувати десятки коефіцієнтів: достатньо вибрати ті, які відповідають конкретним управлінським питанням, використовувати стабільну методику та аналізувати динаміку.
Практична послідовність виглядає так: визначити питання → вибрати вид рентабельності → зібрати зіставні дані → розрахувати показник → порівняти його в динаміці → знайти причини зміни → прийняти управлінське рішення. Саме такий підхід робить рентабельність корисним інструментом для управління бізнесом, а не просто відсотком у фінансовому звіті.
Джерела
- Школа бізнесу Нова пошта — рентабельність підприємства та основні показники
- Rates — рентабельність підприємства: види, формули та аналіз
- Державна служба зайнятості — навчальні матеріали з показників ефективності бізнесу