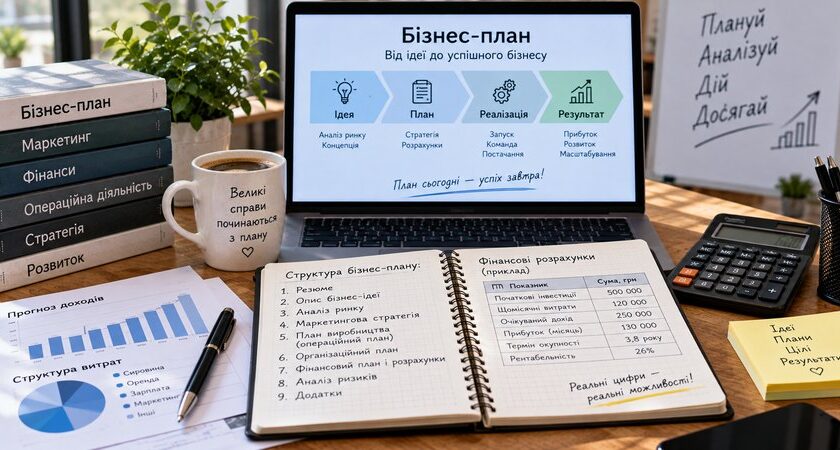
Бізнес-план допомагає перевірити бізнес-ідею цифрами ще до того, як значна частина грошей буде витрачена на запуск. У ньому потрібно не просто описати продукт і ринок, а пов’язати попит, продажі, операційні можливості, витрати та фінансування в одну модель. Якщо прогнозується певна виручка, має бути зрозуміло, звідки береться така кількість клієнтів. Якщо вказаний прибуток — повинні бути враховані витрати, необхідні для його отримання.
Єдиної структури бізнес-плану, яка однаково підходить для будь-якої мети, немає. Документ для внутрішнього планування, інвестора, кредитора або грантової програми може мати різні вимоги. Проте основна логіка залишається схожою: продукт → клієнт → ринок → продажі → операції → фінанси → ризики.
Що таке бізнес-план і навіщо він потрібен
Бізнес-план — це документ, у якому описано, що планує робити бізнес, кому і як він продаватиме продукт, які ресурси для цього потрібні та яких фінансових результатів очікує. Його завдання — перетворити загальну ідею на систему конкретних припущень, дій і розрахунків.
Наприклад, фраза «відкрити кав’ярню біля бізнес-центру» ще не є планом. Потрібно визначити потенційний потік клієнтів, середній чек, кількість продажів, собівартість продукції, оренду, зарплати, обладнання, маркетинг, податки та запас грошей до моменту, коли бізнес зможе фінансувати поточну діяльність власними надходженнями.
Бізнес-план потрібний не тільки для залучення грошей. Для самого підприємця він дозволяє побачити слабкі місця моделі: наприклад, надто оптимістичний прогноз продажів, недостатню маржу, великі стартові витрати або ризик касового розриву.
Спочатку визначте, для кого складаєте бізнес-план
Структуру і деталізацію документа потрібно адаптувати до його мети. Бізнес-план для власного використання може бути максимально практичним і зосередженим на ключових припущеннях та фінансовій моделі. Потенційному інвестору додатково важливі масштабування, команда, конкурентні переваги та можливий економічний результат інвестиції. Кредитора цікавитиме здатність бізнесу обслуговувати зобов’язання.
Для грантової програми потрібно орієнтуватися насамперед на актуальні вимоги конкретного конкурсу. Якщо організатор надає власну форму бізнес-плану, критерії або перелік обов’язкових розділів, саме вони мають пріоритет над універсальним шаблоном.
Структура бізнес-плану
Назви та порядок розділів можуть відрізнятися, але для практичного бізнес-плану доцільно закрити такі блоки.
Резюме проєкту
Резюме розміщують на початку, але остаточно його зручніше написати після завершення основної частини та фінансових розрахунків. Тоді ключові цифри вже відомі.
У резюме коротко зазначають:
- суть бізнесу та продукт;
- основного клієнта;
- потребу, яку закриває пропозиція;
- ринок і спосіб продажу;
- необхідні стартові вкладення;
- ключові прогнозні фінансові показники;
- потребу у зовнішньому фінансуванні, якщо вона є;
- основні ризики та передумови успіху.
Резюме не повинно містити цифри, яких немає в основній частині. Якщо в ньому зазначено певний обсяг продажів або потребу у фінансуванні, ці показники мають випливати з розрахунків.
Опис бізнесу та продукту
Тут потрібно пояснити, що саме продаватиме бізнес і яку проблему клієнта вирішує продукт. Важливі не рекламні формулювання, а конкретна логіка.
Наприклад, для кав’ярні недостатньо написати «якісна кава та високий рівень сервісу». Потрібно визначити формат закладу, локацію, основний асортимент, ціновий сегмент, спосіб обслуговування та причину, через яку цільовий клієнт може обрати цю пропозицію серед альтернатив.
Аналіз ринку і конкурентів
Аналіз ринку потрібний не для формальної фрази «ринок перспективний», а для обґрунтування наступних розрахунків. Потрібно оцінити доступний попит, конкурентів, ціни, сезонність, бар’єри входу та поведінку покупців.
Для локального бізнесу загальний обсяг ринку України може бути менш корисним, ніж реальна ситуація в районі майбутньої точки. Для кав’ярні, наприклад, важливішими можуть бути пішохідний потік, конкуренти поблизу, графік активності локації та частота покупок.
Цільова аудиторія
Опис «чоловіки та жінки 18–55 років» майже нічого не дає для бізнес-планування. Потрібно зрозуміти, хто реально платить, яку потребу має, як часто вона виникає, що впливає на рішення про покупку та де такого клієнта можна залучити.
Ці дані потім повинні бути пов’язані з ціною, маркетинговими каналами, прогнозом продажів і продуктовою пропозицією.
Маркетинг і продажі
У цьому розділі потрібно показати шлях від потенційного клієнта до виручки. Залежно від бізнесу це може бути:
рекламний бюджет → трафік → заявки → продажі → виручка
або:
пішохідний потік → частка відвідувачів → покупки → середній чек → виручка.
Прогноз «500 продажів на місяць» без пояснення джерела цих продажів є слабким припущенням. Кожен канал бажано пов’язати з бюджетом, очікуваним обсягом клієнтів та результатом.
Операційний план
Операційна частина пояснює, як бізнес фізично виконає те, що закладено у прогнозі продажів. Залежно від проєкту тут описують приміщення, обладнання, постачальників, виробничі процеси, логістику, запаси, програмне забезпечення, графік роботи та потужність.
Особливо важливо перевірити обмеження. Якщо фінансова модель передбачає 300 замовлень на день, операційний план повинен підтверджувати, що команда та обладнання здатні їх виконати.
Команда та організація роботи
Для кожної ключової ролі варто визначити функції, необхідну кількість людей, момент найму та пов’язані витрати. Якщо власник перші місяці сам виконує частину роботи, це також потрібно зазначити, а не створювати враження, що ця функція не потребує ресурсів.
Витрати на персонал із цього розділу повинні потрапити у фінансову модель.
Фінансовий план
Фінансова частина переводить попередні розділи у цифри. Вона повинна показувати стартові вкладення, прогноз продажів, виручку, витрати, фінансовий результат, рух грошей, потребу у фінансуванні та ключові показники життєздатності проєкту.
Головне правило — фінансовий план не існує окремо від решти документа. Прогноз продажів має спиратися на ринок і маркетинг, витрати — на операційний план, зарплати — на команду, а стартові вкладення — на фактичні потреби запуску.
Ризики та сценарії
Завдання цього розділу — не перелічити всі можливі проблеми, а визначити фактори, які здатні суттєво змінити результат. Наприклад: продажі нижчі за прогноз, дорожча сировина, затримка відкриття, вища оренда, дефіцит персоналу або залежність від одного постачальника.
Для основних ризиків бажано вказати не тільки сам ризик, а й можливий вплив та спосіб реагування.
Додатки
У додатки можна винести матеріали, які підтверджують основний план, але перевантажують текст: детальні фінансові таблиці, комерційні пропозиції постачальників, результати досліджень, схеми приміщення, документи чи інші релевантні матеріали.
Як зробити фінансові розрахунки для бізнес-плану
Фінансову модель краще будувати послідовно. Не починайте з бажаного прибутку. Спочатку визначте стартові потреби та припущення щодо продажів, потім витрати, фінансовий результат і рух грошей.
Стартові інвестиції
До стартових інвестицій належать витрати, необхідні до або безпосередньо для запуску. Для фізичної точки це можуть бути ремонт, обладнання, меблі, депозит за оренду, перша закупівля, програмне забезпечення, вивіска та стартовий маркетинг.
Окремо потрібно визначити запас коштів на період, коли бізнес уже працює, але надходжень ще недостатньо для покриття всіх платежів. Це не те саме, що вартість відкриття.
Постійні та змінні витрати
Постійні витрати у межах певного періоду не змінюються прямо пропорційно кількості продажів. Наприклад, фіксована орендна плата.
Змінні витрати залежать від обсягу діяльності. Для кав’ярні до них можуть належати інгредієнти, стакани та інші витрати, що виникають разом із продажем.
На практиці частина витрат є змішаною або ступінчастою. Наприклад, фонд оплати праці може залишатися стабільним до певного обсягу продажів, але після перевищення потужності знадобиться додаткова зміна. Тому класифікацію потрібно адаптувати до конкретної моделі.
Як спрогнозувати продажі та виручку
Для простого бізнесу базова формула може виглядати так:
Виручка = кількість покупок × середній чек.
Але головне питання — звідки береться кількість покупок. Для фізичної точки її можна оцінювати через трафік і конверсію, для сайту — через відвідуваність і конверсію, для B2B — через кількість потенційних клієнтів, переговорів та угод.
Краще будувати прогноз знизу вгору, використовуючи перевірювані припущення, ніж просто брати бажану частку великого ринку.
Валовий прибуток і маржинальний дохід
Ці показники не слід механічно вважати абсолютними синонімами. Валовий прибуток зазвичай визначається через виручку та собівартість реалізованої продукції відповідно до прийнятого підходу до обліку. Для управлінського аналізу точки беззбитковості часто використовують маржинальний дохід — різницю між виручкою та змінними витратами.
Для одного продажу:
Маржинальний дохід на одиницю = ціна продажу – змінні витрати на одиницю.
Саме цей показник показує, яка сума після змінних витрат залишається для покриття постійних витрат і формування результату.
Як розрахувати прибуток
У спрощеній операційній моделі логіка може виглядати так:
Виручка – змінні витрати = маржинальний дохід.
Маржинальний дохід – постійні операційні витрати = операційний результат.
Для повного фінансового планування потрібно також врахувати податки, фінансові витрати, амортизацію та інші релевантні статті залежно від задачі й структури бізнесу.
Грошовий потік: чому прибуток не означає, що грошей вистачить
Прибуток і залишок грошей — різні речі. Бізнес може показувати позитивний результат, але відчувати нестачу коштів, якщо клієнти платять із відстрочкою, великі запаси закуповуються наперед або значні платежі припадають на початок періоду.
Тому окремо складають прогноз руху грошей:
залишок на початок + грошові надходження – грошові виплати = залишок на кінець.
Якщо в певному місяці прогнозний залишок стає від’ємним, бізнесу потрібне додаткове фінансування або зміна умов моделі навіть тоді, коли прогноз прибутку виглядає позитивно.
Точка беззбитковості
Для простої однопродуктової моделі за незмінної ціни та змінних витрат точку беззбитковості можна оцінити так:
Точка беззбитковості в одиницях = постійні витрати / маржинальний дохід на одиницю.
Наприклад, якщо постійні витрати становлять 120 000 грн на місяць, а середній маржинальний дохід з однієї покупки — 80 грн, для покриття постійних витрат потрібно приблизно 1 500 покупок.
Для бізнесу з багатьма товарами, різною маржею та змінним продуктовим міксом розрахунок складніший, тому спрощену формулу не варто застосовувати без перевірки припущень.
Рентабельність
Рентабельність допомагає оцінити результат відносно певної бази — наприклад, виручки, витрат або активів. Тому фраза «рентабельність 20%» без уточнення показника є неповною.
У бізнес-плані показник корисний для оцінки того, наскільки великий фінансовий результат створюється відносно відповідної бази, але його потрібно розраховувати послідовно та не змішувати різні види рентабельності.
Строк окупності
Простий строк окупності показує, скільки часу потрібно, щоб накопичені грошові надходження, які враховуються у вибраній методиці, компенсували початкові вкладення.
Не варто ділити стартові інвестиції на прибуток одного «хорошого» місяця і подавати результат як гарантований строк окупності. На практиці продажі можуть поступово зростати, виникають додаткові інвестиції, податки та коливання грошових потоків.
Податки у фінансовій моделі
Для бізнесу в Україні податки та обов’язкові платежі потрібно включати відповідно до фактичної організаційно-правової форми, обраної системи оподаткування, характеру діяльності, наявності працівників та чинних правил на дату складання плану.
Не слід закладати одну універсальну ставку для будь-якого малого бізнесу. Перед фінальним розрахунком потрібно перевірити актуальні правила в офіційних джерелах Державної податкової служби України та, якщо ситуація цього потребує, уточнити модель оподаткування з профільним фахівцем.
Скільки грошей потрібно не лише на відкриття, а й на перші місяці роботи
Одна з небезпечних помилок — прирівняти потребу у фінансуванні до вартості відкриття.
Припустимо, обладнання, ремонт та інші стартові покупки потребують 400 000 грн. Це ще не означає, що 400 000 грн достатньо для запуску. Після відкриття потрібно сплачувати оренду, зарплати, закупівлі, комунальні послуги та інші витрати, тоді як продажі можуть виходити на плановий рівень поступово.
Тому загальну потребу у фінансуванні варто визначати через:
витрати на запуск + необхідний запас оборотних коштів + резерв на обґрунтовані непередбачені витрати.
Розмір запасу краще визначати не універсальним правилом «три або шість місяців», а прогнозом cash flow: скільки грошей потрібно, щоб найнижчий прогнозний залишок не став від’ємним.
Зробіть три сценарії: песимістичний, базовий та оптимістичний
Один прогноз створює ілюзію точності. У реальності майже будь-який бізнес-план залежить від припущень, які можуть змінитися.
Тому корисно побудувати щонайменше три сценарії:
- Песимістичний. Продажі зростають повільніше, витрати вищі або запуск затримується.
- Базовий. Найбільш обґрунтований набір припущень на момент складання плану.
- Оптимістичний. Попит і ключові показники кращі, але все одно мають реалістичне пояснення.
Сценарії повинні змінювати не випадкові числа, а фактори, від яких реально залежить бізнес: кількість клієнтів, середній чек, собівартість, вартість залучення, завантаження потужностей, орендну ставку або строк виходу на планові продажі.
Приклад бізнес-плану з розрахунками
Нижче — спрощений навчальний приклад невеликої точки coffee-to-go. Усі цифри умовні й використовуються лише для демонстрації зв’язку між розділами бізнес-плану. Це не середні ціни чи показники кав’ярень в Україні.
Вихідні дані прикладу
Припустимо, точка працює 30 днів на місяць. Базовий прогноз після виходу на плановий рівень — 80 покупок на день. Середній чек — 150 грн.
Місячна кількість покупок:
80 × 30 = 2 400.
Прогнозна виручка:
2 400 × 150 = 360 000 грн на місяць.
Але цифру 80 покупок не можна просто придумати. До запуску її потрібно перевірити через трафік локації, конкурентів, конверсію, тестові продажі або інші релевантні дані.
Стартові вкладення
Умовно:
- обладнання — 220 000 грн;
- меблі та облаштування — 70 000 грн;
- депозит і перший платіж за приміщення — 60 000 грн;
- перша закупівля та витратні матеріали — 30 000 грн;
- вивіска, запуск і стартове просування — 20 000 грн.
Разом на відкриття: 400 000 грн.
Це ще не повна потреба у фінансуванні: окремо нижче врахуємо гроші, необхідні на період виходу на планові продажі.
Прогноз продажів
Припустимо, після стартового періоду базовий місяць виглядає так:
2 400 покупок × 150 грн = 360 000 грн виручки.
У перші місяці закладемо поступовий вихід на цей рівень:
- 1-й місяць — 50% планових продажів = 180 000 грн;
- 2-й місяць — 70% = 252 000 грн;
- 3-й місяць — 85% = 306 000 грн;
- з 4-го місяця — 100% = 360 000 грн.
Ці проценти також є припущеннями й у реальному плані потребують обґрунтування.
Щомісячні витрати
Для спрощеного прикладу припустимо, що змінні витрати становлять у середньому 60 грн на покупку.
При 2 400 покупках:
2 400 × 60 = 144 000 грн змінних витрат.
Умовні постійні операційні витрати:
- оренда — 30 000 грн;
- персонал — 100 000 грн;
- комунальні та зв’язок — 10 000 грн;
- маркетинг — 15 000 грн;
- інші постійні операційні витрати — 7 000 грн.
Разом постійні операційні витрати: 162 000 грн.
Прибуток
Маржинальний дохід із однієї покупки:
150 – 60 = 90 грн.
Загальний маржинальний дохід планового місяця:
2 400 × 90 = 216 000 грн.
Спрощений операційний результат:
216 000 – 162 000 = 54 000 грн на місяць.
Це навчальний операційний розрахунок до врахування податків, фінансових витрат, амортизації та інших статей, які можуть бути релевантними для конкретного бізнесу. Тому 54 000 грн не слід автоматично трактувати як чистий прибуток власника.
Точка беззбитковості
Маржинальний дохід на одну покупку — 90 грн, постійні операційні витрати — 162 000 грн.
162 000 / 90 = 1 800 покупок на місяць.
При 30 днях роботи:
1 800 / 30 = 60 покупок на день.
Отже, за заданих умов операційна точка беззбитковості становить приблизно 60 покупок на день. Базовий прогноз у 80 покупок перевищує її на 20 покупок на день.
Грошовий потік і запас коштів
Тепер видно, навіщо потрібний запас грошей після відкриття.
За умовами прикладу в першому місяці прогнозується лише 50% планових продажів. Це 1 200 покупок.
Маржинальний дохід:
1 200 × 90 = 108 000 грн.
Постійні витрати:
162 000 грн.
Спрощений операційний дефіцит:
108 000 – 162 000 = –54 000 грн.
У другому місяці 70% від 2 400 — це 1 680 покупок:
1 680 × 90 – 162 000 = –10 800 грн.
У третьому місяці 85% — 2 040 покупок:
2 040 × 90 – 162 000 = 21 600 грн.
Отже, лише за цими спрощеними операційними припущеннями перші два місяці створюють сукупний дефіцит 64 800 грн. Тому 400 000 грн на відкриття недостатньо для всієї моделі фінансування.
Як мінімум потрібно врахувати цей дефіцит та додатковий резерв. У реальному cash flow також потрібно правильно розмістити в часі закупівлі, податки, платежі за обладнання, можливі відстрочки, повернення боргів та інші грошові операції.
Окупність
Якщо після виходу на планові продажі спрощений операційний результат становить 54 000 грн на місяць, не варто просто рахувати:
400 000 / 54 000 = 7,4 місяця
і називати це гарантованим строком окупності.
У перші місяці бізнес у нашому прикладі працює нижче планового рівня, а загальна потреба у фінансуванні перевищує 400 000 грн. Для коректнішої оцінки потрібно побудувати помісячний cash flow і визначити момент, коли накопичений відповідний грошовий потік компенсує вкладені кошти. Саме цей підхід краще показує реальну динаміку проєкту.
Як перевірити цифри бізнес-плану до запуску
Для кожного важливого числа потрібно поставити питання: «Звідки воно взялося?»
Найкраще, коли ключові припущення мають зовнішнє або експериментальне підтвердження:
- оренда — актуальні пропозиції конкретних приміщень;
- обладнання — комерційні пропозиції постачальників;
- собівартість — актуальні закупівельні ціни та рецептура/специфікація;
- середній чек — запланований продуктовий мікс і перевірені ринкові ціни;
- кількість клієнтів — трафік, конверсія, тестові продажі або історичні дані;
- зарплати — фактична модель штату та актуальна вартість праці;
- маркетинг — тестові кампанії, власна статистика або чітко позначені припущення;
- податки — чинні офіційні правила для конкретної моделі бізнесу.
Чим сильніше фінансовий результат залежить від певного припущення, тим важливіше перевірити його до великих інвестицій.
Які цифри найбільше впливають на результат
Після створення базової фінансової моделі корисно змінювати по одному ключовому припущенню й дивитися на результат. Це називають аналізом чутливості.
Наприклад, варто перевірити:
- що буде, якщо продажі на 10–20% нижчі;
- як зміниться результат при зростанні змінних витрат;
- що станеться при зменшенні середнього чека;
- як вплине дорожча оренда;
- яким буде cash flow, якщо вихід на плановий обсяг затягнеться на кілька місяців.
Якщо невелике погіршення одного показника одразу робить модель збитковою або створює значний дефіцит коштів, це критичне припущення. Його потрібно або краще перевірити, або передбачити спосіб зниження ризику.
Типові помилки при складанні бізнес-плану
Прогнозувати продажі від бажаного доходу. Спочатку потрібно оцінити клієнтів, канал і конверсію, а вже потім отримати виручку.
Плутати виручку з прибутком. Гроші від продажів ще не враховують витрати бізнесу.
Не враховувати змінні витрати. При зростанні продажів частина витрат також збільшується.
Порахувати лише відкриття. Бізнесу можуть знадобитися додаткові кошти до виходу на достатній рівень надходжень.
Плутати прибуток із cash flow. Позитивний фінансовий результат не гарантує достатнього залишку грошей у конкретний момент.
Не враховувати податки. Податкова модель впливає на фактичні платежі та повинна відповідати реальним умовам бізнесу.
Будувати лише один сценарій. Один набір припущень приховує діапазон можливих результатів.
Не пов’язувати маркетинг із продажами. Рекламний бюджет без прогнозу результату не пояснює, звідки з’являться клієнти.
Ігнорувати операційну потужність. Бізнес фізично може бути не здатним виконати заплановану кількість замовлень.
Використовувати застарілі ціни. Оренда, обладнання, закупівлі, зарплати та податки повинні перевірятися перед фінальним рішенням.
Бізнес-план після запуску: план і факт
Після запуску бізнес-план не повинен залишатися незмінним документом. З’являються фактичні дані, які дозволяють замінювати припущення реальними показниками.
Корисна послідовність:
план → факт → відхилення → причина → коригування прогнозу.
Наприклад, якщо план передбачав 80 покупок на день, а фактично їх 55, недостатньо просто зменшити прогноз виручки. Потрібно зрозуміти причину: нижчий трафік, слабша конверсія, невдалий асортимент, ціна, сезонність чи інший фактор.
Так само позитивне відхилення потрібно аналізувати. Якщо продажі перевищили план, варто перевірити, чи вистачить запасів, персоналу, обладнання та оборотних коштів для підтримки нового обсягу.
Хороший бізнес-план тому не намагається точно передбачити майбутнє. Його цінність у тому, що ключові припущення стають видимими та перевірюваними. Ринок обґрунтовує потенційний попит, маркетинг пояснює появу клієнтів, операційний план підтверджує можливість виконати продажі, а фінансова модель показує, чи здатен бізнес перетворити їх на достатній грошовий результат. Саме зв’язок між цими частинами робить бізнес-план робочим інструментом, а не формальним документом.
Джерела
- Дія.Бізнес — Що таке бізнес-план та як його скласти
- Методичні рекомендації з розроблення бізнес-плану підприємств
- Державна податкова служба України — 2026 рік для ФОП: нові розміри єдиного податку та військового збору