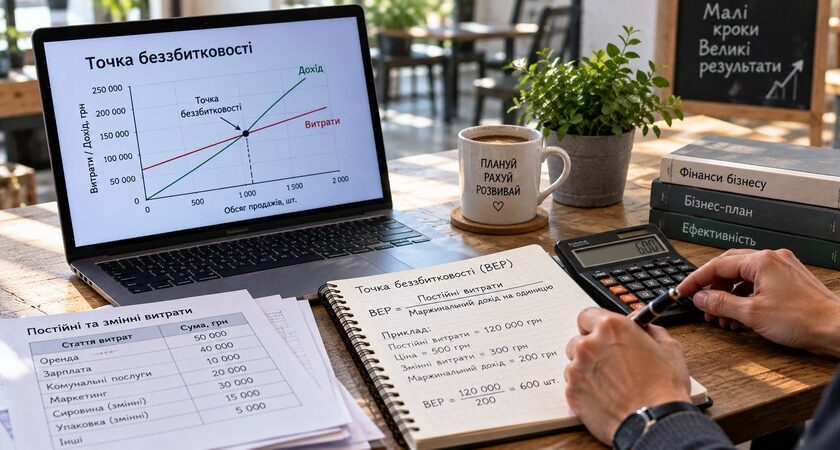
Точка беззбитковості допомагає зрозуміти, який мінімальний обсяг продажів потрібен бізнесу, щоб отримана виручка покрила його витрати. До цього рівня бізнес працює зі збитком, у самій точці фінансовий результат дорівнює нулю, а після її проходження за незмінних умов починає формуватися прибуток.
Розрахувати точку беззбитковості можна у кількості проданих одиниць або у гривнях виручки. Для цього недостатньо знати лише загальні витрати: їх потрібно правильно розділити на постійні та змінні, визначити маржинальний дохід і врахувати особливості конкретної бізнес-моделі.
Що таке точка беззбитковості бізнесу
Точка беззбитковості, або Break-Even Point (BEP), — це обсяг продажів, за якого загальні доходи бізнесу дорівнюють його загальним витратам. У цій точці підприємство вже не має збитку, але ще не отримує прибутку.
Простими словами, BEP відповідає на питання: скільки потрібно продати, щоб зароблених грошей вистачило на покриття всіх врахованих у розрахунку витрат?
Що відбувається з прибутком у точці беззбитковості
Логіку можна представити так:
- продажі нижчі за BEP — маржинального доходу недостатньо для покриття постійних витрат, тому бізнес має збиток;
- продажі дорівнюють BEP — усі враховані витрати покриті, а прибуток дорівнює нулю;
- продажі вищі за BEP — додатковий маржинальний дохід після покриття постійних витрат починає формувати прибуток.
Тому точка беззбитковості — це не ціль прибутковості бізнесу, а мінімальна межа, яку потрібно перевищити.
Які дані потрібні для розрахунку точки беззбитковості
Для базового розрахунку потрібно знати постійні витрати, змінні витрати та ціну продажу. На їх основі визначається маржинальний дохід.
Постійні витрати
Це витрати, загальна сума яких у межах певного діапазону діяльності не змінюється прямо пропорційно кількості проданих або вироблених одиниць. Наприклад, орендна плата за приміщення може залишатися однаковою незалежно від того, продав магазин 500 чи 700 одиниць товару за місяць.
Змінні витрати
Це витрати, загальна величина яких залежить від обсягу виробництва або продажів. Для розрахунку BEP в одиницях особливо важливо визначити змінні витрати на одну одиницю товару, послуги або замовлення.
Ціна продажу
Ціна визначає, скільки виручки приносить кожна продана одиниця. Якщо бізнес використовує знижки, різні тарифи або кілька каналів продажів з різними цінами, це потрібно враховувати у вихідних даних.
Маржинальний дохід
Маржинальний дохід показує, яка частина виручки залишається після покриття змінних витрат і може бути спрямована на покриття постійних витрат, а після проходження BEP — на формування прибутку.
Постійні та змінні витрати: що включати в розрахунок
Одна з основних причин помилок у розрахунку точки беззбитковості — неправильна класифікація витрат. Важливо дивитися не тільки на назву витрати, а на те, як вона поводиться при зміні обсягу діяльності.
Що належить до постійних витрат
Залежно від бізнес-моделі до постійних витрат можуть належати:
- оренда приміщення;
- фіксована частина оплати праці;
- плата за програмне забезпечення та сервіси з фіксованим тарифом;
- частина адміністративних витрат;
- інші витрати, які в межах аналізованого періоду не залежать безпосередньо від кількості продажів.
При цьому конкретна витрата не є постійною «за визначенням» для всіх підприємств. Її потрібно класифікувати відповідно до реальної моделі витрат конкретного бізнесу.
Що належить до змінних витрат
До змінних можуть належати витрати, які виникають або збільшуються разом із продажем додаткової одиниці:
- сировина та матеріали;
- закупівельна вартість товару;
- пакування;
- відрядна оплата, якщо вона прямо залежить від обсягу;
- комісії, що нараховуються як частка або сума з продажу;
- інші витрати, безпосередньо пов’язані з одиницею продукції, послуги чи замовлення.
Що робити з умовно-постійними та змішаними витратами
Не всі витрати поводяться строго як постійні або змінні. Наприклад, підприємству може вистачати одного приміщення до певного обсягу виробництва, але після його перевищення знадобиться додаткова площа. Тоді оренда зросте ступінчасто.
Інший приклад — оплата праці, яка складається з фіксованої ставки та бонусу за кожне виконане замовлення. Для розрахунку ці складові доцільно розділити: фіксовану частину віднести до постійних, а залежну від обсягу — до змінних.
Чим точніше бізнес розділить такі витрати, тим кориснішим буде результат BEP.
Як розрахувати точку беззбитковості бізнесу
Спосіб розрахунку залежить від того, у чому потрібен результат: у кількості одиниць або у гривнях виручки.
Формула точки беззбитковості в одиницях
Для бізнесу з одним товаром або однорідною одиницею продажу використовується формула:
BEP, одиниць = Постійні витрати ÷ (Ціна одиниці − Змінні витрати на одиницю)
Вираз у дужках — це маржинальний дохід на одиницю.
Наприклад, якщо товар продається за 500 грн, а змінні витрати на одиницю становлять 300 грн, кожна продана одиниця залишає:
500 − 300 = 200 грн маржинального доходу.
Саме ці 200 грн спочатку покривають постійні витрати.
Що таке маржинальний дохід
Маржинальний дохід не потрібно автоматично ототожнювати з чистим прибутком. До проходження BEP він спрямовується на покриття постійних витрат.
Якщо постійні витрати становлять 100 000 грн, а маржинальний дохід з одиниці — 200 грн:
100 000 ÷ 200 = 500 одиниць.
Отже, за заданих умов потрібно продати 500 одиниць, щоб досягти точки беззбитковості.
Формула точки беззбитковості у гривнях
Коли зручніше визначити необхідну виручку, використовується коефіцієнт маржинального доходу:
Коефіцієнт маржинального доходу = Маржинальний дохід ÷ Виручка
Для однієї одиниці:
(500 − 300) ÷ 500 = 0,4, або 40%.
Тоді:
BEP, грн = Постійні витрати ÷ Коефіцієнт маржинального доходу
100 000 ÷ 0,4 = 250 000 грн.
Отже, за цих вихідних умов точка беззбитковості становить 500 одиниць або 250 000 грн виручки.
Точка беззбитковості в одиницях і гривнях: у чому різниця
Обидва варіанти відповідають на одне питання, але представляють результат по-різному.
BEP в одиницях показує мінімальну кількість товарів, замовлень або інших стандартизованих одиниць продажу.
BEP у гривнях показує мінімальний обсяг виручки.
Для бізнесу з одним стандартним продуктом зручно використовувати обидва показники. Для магазину з великим асортиментом, ресторану або компанії з різними тарифами розрахунок у гривнях часто практичніший, оскільки різні продукти мають різну ціну та маржинальний дохід.
Що таке маржинальний дохід і навіщо він потрібен для BEP
Маржинальний дохід є ключовим елементом аналізу беззбитковості. Він показує, скільки залишається від продажів після змінних витрат для покриття постійних витрат і подальшого формування прибутку.
Маржинальний дохід на одиницю
Формула:
Маржинальний дохід на одиницю = Ціна − Змінні витрати на одиницю
Якщо ціна становить 800 грн, а змінні витрати — 500 грн:
800 − 500 = 300 грн.
Кожна одиниця дає 300 грн для покриття постійних витрат, а після їх повного покриття — для формування прибутку за інших незмінних умов.
Коефіцієнт маржинального доходу
Коефіцієнт показує частку маржинального доходу у виручці:
Коефіцієнт маржинального доходу = Маржинальний дохід ÷ Виручка
Або для одиниці:
(Ціна − Змінні витрати на одиницю) ÷ Ціна.
Якщо маржинальний дохід становить 300 грн при ціні 800 грн:
300 ÷ 800 = 0,375, або 37,5%.
Цей коефіцієнт потрібен насамперед для розрахунку точки беззбитковості у грошовому вираженні.
Приклад розрахунку точки беззбитковості
Розглянемо умовний невеликий бізнес. Усі цифри наведені виключно для пояснення методики.
Маємо:
- ціна одиниці — 600 грн;
- змінні витрати на одиницю — 360 грн;
- постійні витрати — 120 000 грн на місяць;
- планова кількість робочих днів — 25.
Спочатку визначаємо маржинальний дохід:
600 − 360 = 240 грн на одиницю.
Тепер розраховуємо BEP:
120 000 ÷ 240 = 500 одиниць.
Отже, для покриття постійних і змінних витрат за заданими параметрами бізнес повинен продати 500 одиниць на місяць.
Перевіримо результат через виручку:
500 × 600 = 300 000 грн.
Коефіцієнт маржинального доходу:
240 ÷ 600 = 0,4.
Точка беззбитковості у гривнях:
120 000 ÷ 0,4 = 300 000 грн.
Обидва способи дали однаковий результат.
Якщо бізнес продасть лише 400 одиниць, його маржинальний дохід становитиме:
400 × 240 = 96 000 грн.
Цього недостатньо для покриття 120 000 грн постійних витрат:
96 000 − 120 000 = −24 000 грн.
Якщо продати 600 одиниць:
600 × 240 = 144 000 грн маржинального доходу.
Після покриття постійних витрат:
144 000 − 120 000 = 24 000 грн.
Таким чином, BEP показує не тільки потрібну кількість продажів, а й дозволяє оцінити наслідки відхилення від цього рівня.
Які обмеження має розрахунок точки беззбитковості
Класичний розрахунок BEP є моделлю, тому результат потрібно оцінювати з урахуванням її припущень. У межах аналізованого обсягу діяльності передбачається, що ціна продажу та змінні витрати на одиницю залишаються відносно стабільними, а постійні витрати не змінюються.
Для багатопродуктового бізнесу додатково важлива приблизно стабільна структура продажів. Якщо змінюються ціни, собівартість, постійні витрати, частка окремих товарів або інші вихідні параметри, точку беззбитковості потрібно перерахувати. Тому BEP варто використовувати як інструмент планування та сценарного аналізу, а не як незмінний прогноз майбутнього результату.
Як перевести точку беззбитковості у план продажів
Скільки потрібно продавати на місяць
У нашому прикладі BEP дорівнює 500 одиниць на місяць. Це означає, що місячний план нижче 500 одиниць за заданих параметрів уже передбачає збитковий результат.
Водночас встановлювати план рівно на рівні BEP ризиковано: будь-яке зниження продажів або збільшення витрат переводить бізнес у збиток.
Скільки потрібно продавати на день
Якщо бізнес працює 25 днів на місяць:
500 ÷ 25 = 20 одиниць на день.
Отже, середній орієнтир для досягнення BEP — 20 продажів на робочий день.
Але це саме середнє значення. Якщо попит нерівномірний протягом тижня або місяця, денний план потрібно адаптувати до фактичної сезонності продажів.
Що впливає на точку беззбитковості
BEP не є постійною величиною. Він змінюється разом із цінами та витратами бізнесу.
Зміна ціни
Якщо змінні та постійні витрати залишаються незмінними, підвищення ціни збільшує маржинальний дохід на одиницю і математично знижує необхідну кількість продажів для BEP.
Проте в реальному бізнесі ціна може впливати на попит. Тому перед підвищенням ціни недостатньо просто перерахувати формулу — потрібно оцінити, як може змінитися кількість продажів.
Зміна змінних витрат
Якщо дорожчають сировина, закупівельна вартість товару, пакування або інші змінні складові, маржинальний дохід з одиниці зменшується. За незмінної ціни бізнесу потрібно продати більше, щоб покрити ті самі постійні витрати.
Зміна постійних витрат
Зростання оренди, фіксованих зарплат або інших постійних витрат підвищує BEP. Навіть якщо економіка однієї проданої одиниці не змінилася, бізнесу потрібно отримати більший сумарний маржинальний дохід.
Що означає, якщо ціна не покриває змінні витрати
Для класичної моделі BEP маржинальний дохід на одиницю повинен бути додатним:
Ціна > Змінні витрати на одиницю.
Якщо товар продається за 500 грн і змінні витрати також становлять 500 грн:
500 − 500 = 0 грн.
Продаж такої одиниці не створює маржинального доходу для покриття постійних витрат. Тому збільшення кількості таких продажів саме по собі не дозволить покрити постійні витрати.
Якщо ж змінні витрати становлять 550 грн при ціні 500 грн:
500 − 550 = −50 грн.
Кожна додаткова одиниця за незмінних умов погіршує фінансовий результат ще на 50 грн до врахування постійних витрат.
У такій ситуації проблема не вирішується простим збільшенням обсягу продажів. Потрібно переглядати ціну, змінні витрати або саму економіку продукту.
Запас фінансової міцності: наскільки продажі вищі за точку беззбитковості
Досягнення BEP ще не показує, наскільки стійким є бізнес до падіння продажів. Для цього можна використовувати запас фінансової міцності.
У грошах:
Запас фінансової міцності = Фактична виручка − Виручка у точці беззбитковості.
Наприклад, фактична виручка становить 400 000 грн, а BEP — 300 000 грн:
400 000 − 300 000 = 100 000 грн.
У відсотках:
(400 000 − 300 000) ÷ 400 000 × 100% = 25%.
За незмінних вихідних параметрів це означає, що виручка може знизитися приблизно на 25% від поточного рівня до досягнення точки беззбитковості.
Чим менший цей запас, тим ближче бізнес перебуває до зони збитків при погіршенні продажів або економіки продукту.
Як зміниться точка беззбитковості, якщо змінити ціну або витрати
Розрахунок BEP корисно робити не лише для поточної ситуації, а й для кількох сценаріїв. Повернемося до прикладу:
- ціна — 600 грн;
- змінні витрати — 360 грн;
- постійні витрати — 120 000 грн;
- базовий BEP — 500 одиниць.
Що буде при підвищенні ціни
Припустимо, ціна зростає до 660 грн, а витрати не змінюються.
Новий маржинальний дохід:
660 − 360 = 300 грн.
Новий BEP:
120 000 ÷ 300 = 400 одиниць.
Математично точка беззбитковості знизилася з 500 до 400 одиниць. Але такий сценарій буде реалістичним лише тоді, коли зміна ціни не призведе до критичного падіння попиту.
Що буде при зростанні собівартості
Припустимо, ціна залишається 600 грн, а змінні витрати зростають з 360 до 400 грн.
Маржинальний дохід:
600 − 400 = 200 грн.
BEP:
120 000 ÷ 200 = 600 одиниць.
Тепер для покриття тих самих постійних витрат потрібно продавати на 100 одиниць більше.
Що буде при збільшенні постійних витрат
Якщо постійні витрати зростуть зі 120 000 до 144 000 грн, а маржинальний дохід залишиться 240 грн:
144 000 ÷ 240 = 600 одиниць.
Такий сценарний аналіз дозволяє оцінити наслідки зміни оренди, закупівельних цін, зарплат, тарифів або власної ціни ще до прийняття рішення.
Як розрахувати точку беззбитковості, якщо бізнес продає багато товарів або послуг
Формула BEP в одиницях найпростіша для одного продукту або ситуації, коли товари мають однакову економіку. Для магазину з великим асортиментом, ресторану чи компанії з кількома тарифами визначити одну універсальну «одиницю» складніше.
У такому випадку практичним варіантом є розрахунок точки беззбитковості у виручці через загальний коефіцієнт маржинального доходу:
Коефіцієнт маржинального доходу = (Виручка − Загальні змінні витрати) ÷ Виручка.
Після цього:
BEP, грн = Постійні витрати ÷ Коефіцієнт маржинального доходу.
Наприклад, бізнес має 1 000 000 грн виручки та 600 000 грн змінних витрат:
(1 000 000 − 600 000) ÷ 1 000 000 = 0,4.
За постійних витрат 200 000 грн:
200 000 ÷ 0,4 = 500 000 грн.
Точка беззбитковості за такої структури продажів становить 500 000 грн виручки.
Але тут є важливе припущення: структура продажів має залишатися приблизно стабільною. Якщо бізнес почне продавати значно більше низькомаржинальних товарів і менше високомаржинальних, загальний коефіцієнт маржинального доходу зміниться, а разом із ним зміниться й BEP.
Як рахувати точку беззбитковості для послуг
Для сервісного бізнесу принцип розрахунку залишається таким самим. Потрібно лише правильно визначити одиницю продажу.
Нею може бути:
- консультація;
- процедура;
- година роботи;
- замовлення;
- проєкт;
- абонемент.
Наприклад, консультація коштує 1 500 грн, змінні витрати на її проведення становлять 300 грн, а постійні витрати бізнесу — 60 000 грн на місяць.
Маржинальний дохід:
1 500 − 300 = 1 200 грн.
BEP:
60 000 ÷ 1 200 = 50 консультацій на місяць.
Якщо ж послуги сильно відрізняються за ціною та змінними витратами, доцільніше розраховувати BEP у гривнях через коефіцієнт маржинального доходу та контролювати структуру продажів.
Типові помилки при розрахунку точки беззбитковості
Неправильно розділяють постійні та змінні витрати
Якщо витрату, що реально змінюється разом з обсягом продажів, повністю віднести до постійних або навпаки, розрахунок може давати хибний орієнтир.
Не враховують усі витрати
Оренда та закупівельна ціна — далеко не завжди повний перелік. Потрібно врахувати ті витрати, які реально стосуються моделі: комісії, пакування, логістику, оплату праці, сервіси та інші складові.
Водночас важливо не врахувати одну й ту саму витрату двічі.
Використовують середню ціну при нестабільній структурі продажів
Середні показники можуть працювати за відносно стабільної структури продажів. Якщо структура асортименту суттєво змінюється, середній маржинальний коефіцієнт минулого періоду може вже не відповідати поточній економіці.
Не перераховують BEP після зміни цін і витрат
Змінилася оренда, зарплати, закупівельні ціни, комісії або ціна продажу — змінилася й точка беззбитковості. Старий BEP у такому випадку не варто використовувати як актуальний орієнтир.
Сприймають досягнення BEP як достатню ціль бізнесу
У точці беззбитковості прибуток дорівнює нулю. Тому план продажів, який точно збігається з BEP, не створює запасу для прибутку та відхилень від прогнозу.
Для управління бізнесом доцільно окремо визначати бажаний прибуток і розраховувати необхідний для нього обсяг продажів. Якщо цільовий прибуток становить 50 000 грн, постійні витрати — 120 000 грн, а маржинальний дохід на одиницю — 240 грн, орієнтовний обсяг продажів становитиме:
(120 000 + 50 000) ÷ 240 ≈ 708,3.
Оскільки частину одиниці продати неможливо, для досягнення або перевищення заданого прибутку потрібно щонайменше 709 одиниць за незмінних умов.
Точка беззбитковості та рентабельність: у чому різниця
Точка беззбитковості та рентабельність пов’язані з фінансовою ефективністю бізнесу, але відповідають на різні питання.
Точка беззбитковості показує, який мінімальний обсяг продажів або виручки потрібен для покриття витрат, коли прибуток дорівнює нулю.
Рентабельність показує співвідношення фінансового результату з певною базою — наприклад, виручкою, витратами, активами або власним капіталом.
Тому BEP корисний для визначення мінімального обсягу продажів, планування запуску та контролю ризику, а показники рентабельності — для оцінки ефективності бізнесу після отримання фінансового результату.
На практиці точку беззбитковості варто регулярно перераховувати, а не визначати один раз при запуску. Зміни цін, собівартості, оренди, зарплат, комісій або структури продажів можуть суттєво змінити необхідний обсяг виручки. Найкорисніша послідовність виглядає так: розділити витрати → визначити маржинальний дохід → розрахувати BEP → перевести його у план продажів → оцінити запас фінансової міцності → перевірити кілька сценаріїв → перераховувати показник після суттєвих змін у бізнесі.
Джерела
- Школа бізнесу Нова пошта — «Формула точки беззбитковості: як розрахувати показник?»
- Луцький національний технічний університет — аналіз беззбитковості та маржинального доходу
- Вінницький національний технічний університет — точка беззбитковості та запас фінансової міцності