Гроші на запуск або розвиток бізнесу можна залучити з різних джерел: використати власні заощадження, отримати грант чи кредит, знайти інвестора, домовитися з партнером, скористатися краудфандингом, лізингом або іншими фінансовими інструментами. Але універсально найкращого способу немає. Вибір залежить від того, навіщо потрібні кошти, якою є необхідна сума, на який строк потрібне фінансування та що бізнес готовий віддати натомість — сплатити відсотки, виконати умови гранту чи передати інвестору частку.
Тому пошук фінансування краще починати не з питання «де взяти гроші?», а з визначення конкретної фінансової потреби бізнесу. Кошти на відкриття кав’ярні, покриття касового розриву, купівлю виробничого обладнання та масштабування технологічного стартапу — це різні задачі, для яких можуть підходити різні джерела.
Спочатку визначте, скільки грошей потрібно бізнесу і на що
До пошуку гранту, кредиту чи інвестора варто визначити ціль фінансування. Від неї залежить не лише доступний інструмент, а й допустимий строк, вартість та рівень ризику.
Гроші на запуск бізнесу
На старті кошти можуть бути потрібні для придбання обладнання, ремонту приміщення, закупівлі першої партії товару або сировини, створення сайту, реклами, реєстраційних та інших початкових витрат.
Окремо потрібно передбачити гроші на перші місяці роботи. Навіть якщо бізнес почне продавати відразу після відкриття, виручки може бути недостатньо для покриття всіх поточних витрат.
Оборотний капітал і касовий розрив
Діючому бізнесу гроші можуть бути потрібні не для запуску нового проєкту, а через часовий розрив між платежами та надходженнями.
Наприклад, постачальнику потрібно заплатити сьогодні, зарплату — наприкінці тижня, а великий клієнт розрахується через 45 днів. Бізнес може бути прибутковим, але тимчасово не мати достатньої кількості вільних грошей.
У такій ситуації потрібно шукати інструмент для фінансування оборотного капіталу, а не автоматично залучати довгострокового інвестора.
Обладнання та транспорт
Якщо бізнесу потрібен автомобіль, верстат, виробнича лінія чи інше дороге обладнання, варто порівнювати не тільки звичайний кредит. Альтернативами можуть бути лізинг, грантові програми або спеціалізоване інвестиційне кредитування.
Тобто підприємству не завжди потрібно отримувати всю вартість активу грошима на рахунок — інколи доцільніше профінансувати сам актив.
Масштабування бізнесу
Відкриття нової точки, вихід у новий регіон, збільшення виробничих потужностей або швидке зростання компанії можуть вимагати значно більшого капіталу.
Тут потрібно оцінювати не тільки суму фінансування, а й майбутній грошовий потік. Якщо проєкту потрібен тривалий час для виходу на заплановані показники, короткий строк повернення позики може створити надмірне навантаження.
Як визначити необхідну суму фінансування
Помилка на старті — шукати максимально доступну суму замість суми, яка реально потрібна бізнесу. Надлишкове боргове фінансування збільшує витрати на його обслуговування, а надмірне залучення інвестицій може означати передачу більшої частки бізнесу, ніж було необхідно.
Для нового бізнесу базову потребу можна оцінити так:
Стартові витрати + оборотний капітал на початковий період + фінансовий резерв − власні кошти, які підприємець готовий інвестувати.
Наприклад, якщо для запуску потрібно 500 000 грн, ще 200 000 грн необхідно для фінансування перших місяців роботи, а підприємець готовий безпечно вкласти 300 000 грн власних коштів, потреба у зовнішньому фінансуванні становитиме орієнтовно 400 000 грн.
Це умовний приклад. Реальний резерв та горизонт планування залежать від бізнес-моделі, швидкості виходу на продажі, сезонності та структури витрат.
Де взяти гроші на бізнес: основні джерела фінансування
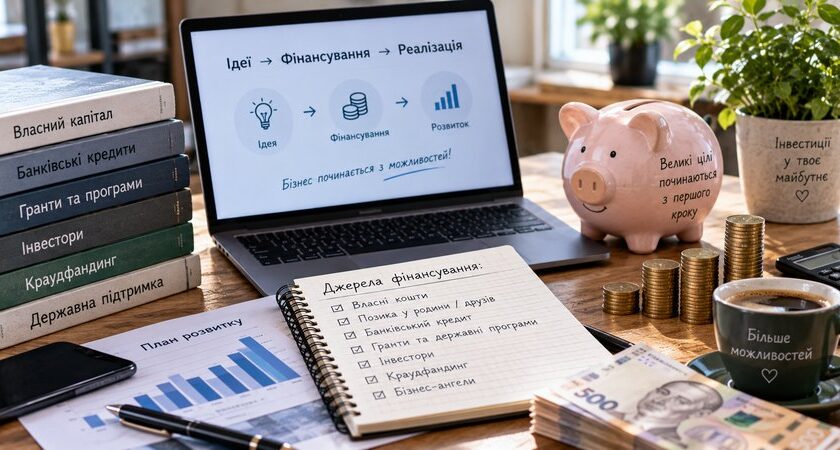
Джерела фінансування можна умовно розділити на власний капітал, позикові кошти, грантову підтримку та залучений капітал інвесторів. Окремо існують інструменти для конкретних потреб — наприклад, лізинг для придбання активів або факторинг для роботи з дебіторською заборгованістю.
Найпоширеніші варіанти:
- власні заощадження;
- банківський кредит;
- державні програми кредитування;
- гранти;
- інвестиції бізнес-партнера;
- бізнес-ангели та венчурні фонди;
- позики від родини або знайомих;
- краудфандинг;
- лізинг;
- факторинг.
На практиці бізнес може використовувати не одне, а кілька джерел одночасно.
Власні кошти: запуск бізнесу без зовнішнього фінансування
Найпростіше з погляду контролю джерело — власні заощадження засновника. Підприємець не залежить від рішення банку чи інвестора і може самостійно визначати напрям розвитку компанії.
Переваги власного фінансування
- не потрібно сплачувати проценти за кредитом;
- немає регулярного боргового платежу;
- не потрібно передавати частку сторонньому інвестору;
- власник зберігає контроль над бізнесом;
- немає необхідності проходити кредитний або інвестиційний відбір.
Для невеликого бізнесу власні кошти можуть бути достатніми для тестового запуску. Це дозволяє перевірити попит до залучення значного зовнішнього капіталу.
Ризики вкладення всіх заощаджень у бізнес
Власні гроші не варто вважати повністю безкоштовним фінансуванням. Підприємець бере на себе ризик втрати капіталу та відмовляється від інших можливих способів використання цих коштів.
Особливо ризиковано вкладати у бізнес весь особистий фінансовий резерв. Якщо проєкту знадобиться більше часу для виходу на стабільну виручку, відсутність запасу може створити проблеми одночасно для бізнесу та особистих фінансів власника.
Кредит на бізнес
Кредит дозволяє отримати фінансування без передачі частки компанії. Натомість бізнес бере на себе зобов’язання повернути основну суму боргу та сплатити проценти й інші передбачені договором платежі.
Коли кредит може бути доречним
Позикове фінансування доцільно розглядати, коли бізнес розуміє, на що витратить гроші, може оцінити майбутній грошовий потік і має реалістичний план обслуговування боргу.
Наприклад, кредит може використовуватися для придбання обладнання, поповнення оборотного капіталу, розширення виробництва або реалізації інвестиційного проєкту.
Що оцінити перед оформленням кредиту
Не варто порівнювати кредитні пропозиції лише за рекламною процентною ставкою. Потрібно перевірити:
- суму та строк фінансування;
- процентну ставку та умови її зміни;
- комісії та інші платежі;
- графік погашення;
- вимоги щодо застави або іншого забезпечення;
- можливість дострокового погашення та його умови;
- чи витримає грошовий потік бізнесу регулярні платежі.
Особливо важливо перевірити негативний сценарій: чи зможе бізнес обслуговувати борг, якщо продажі виявляться нижчими за план.
Державні програми кредитування бізнесу
В Україні поряд зі стандартними банківськими кредитами діють державні механізми підтримки підприємництва. Один із них — програма «Доступні кредити 5-7-9%».
Програма реалізується через уповноважені банки. Тому участь у державній програмі не означає автоматичного отримання коштів: банк аналізує заявку, бізнес, потребу у фінансуванні, можливість обслуговування кредиту та його повернення.
Умови державних програм можуть змінюватися, тому перед поданням заявки потрібно перевіряти актуальну редакцію програми, перелік банків-учасників, допустимі цілі фінансування та вимоги до позичальника.
Гранти на відкриття та розвиток бізнесу
Грант — це фінансування, яке за виконання встановлених програмою умов не працює як звичайний кредит із графіком повернення основної суми та процентів. Але називати гранти просто «безкоштовними грошима» неправильно.
Грантові програми мають критерії участі, визначені цілі використання коштів та зобов’язання отримувача. Умови залежать від конкретної програми.
В Україні через портал Дія діє програма для започаткування та масштабування власної справи. Станом на вересень 2026 року поточний етап прийому заявок розпочався 16 вересня. Максимальний розмір допомоги залежить від формату та умов програми, тому перед поданням заявки необхідно перевіряти актуальну сторінку послуги.
Чим грант відрізняється від кредиту
Кредит створює боргове зобов’язання: позичальник повинен повернути отримані кошти відповідно до договору та сплатити встановлені платежі.
Для гранту механіка інша: отримувач повинен виконати умови програми та використовувати кошти за дозволеними напрямами. Порушення умов може мати наслідки, передбачені конкретною програмою.
Які умови гранту потрібно перевірити до подання заявки
- хто може бути заявником;
- які витрати дозволено фінансувати;
- чи потрібен власний внесок або співфінансування;
- які зобов’язання виникають після отримання грошей;
- чи потрібно створювати робочі місця;
- які строки реалізації проєкту;
- яка звітність передбачена;
- у яких випадках можуть виникнути вимоги щодо повернення коштів.
Отримувати грант лише тому, що кошти не є звичайним банківським кредитом, не варто. Спочатку потрібно переконатися, що бізнес здатний виконати всі умови програми.
Інвестор або бізнес-партнер
Замість позики бізнес може залучити гроші інвестора або партнера. Такий варіант особливо цікавий, коли проєкту потрібен значний капітал, а регулярні кредитні платежі на ранньому етапі створили б надмірне навантаження.
Що отримує інвестор в обмін на фінансування
Інвестиції не потрібно сприймати як гроші без вартості. Залежно від структури угоди інвестор може отримати частку компанії, економічний інтерес у майбутньому результаті та певні права щодо прийняття рішень.
Тому засновнику важливо оцінювати не тільки суму, яку він отримує сьогодні, а й те, яку частину майбутньої вартості бізнесу та контролю він передає.
Коли інвестиції логічніші за кредит
Інвестиційне фінансування може бути більш природним для проєктів із високим потенціалом зростання, але тривалим періодом до стабільного грошового потоку. У такій ситуації великий кредит із ранніми регулярними платежами може не відповідати фінансовій моделі проєкту.
Водночас для стабільного бізнесу, який потребує передбачуваної суми на конкретний актив і здатний обслуговувати борг, передача частки може виявитися занадто дорогою альтернативою кредиту.
Бізнес-ангели та венчурні фонди
Бізнес-ангели — приватні інвестори, які вкладають власний капітал у перспективні компанії. Венчурні фонди професійно інвестують у проєкти з потенціалом значного масштабування.
Якому бізнесу підходить венчурне фінансування
Венчурний капітал орієнтований насамперед на бізнес-моделі, здатні швидко масштабуватися та суттєво збільшувати свою вартість. Саме тому технологічний стартап може бути потенційно цікавим венчурному фонду, тоді як звичайний локальний магазин, салон чи невелика кав’ярня часто не відповідають венчурній моделі.
Підприємцю потрібно не просто довести, що бізнес здатний приносити прибуток, а показати потенціал масштабування, ринок, команду, бізнес-модель і можливість значного зростання вартості компанії.
Позика від партнерів, родини або знайомих
На старті підприємці нерідко залучають гроші від людей зі свого оточення. Перевагою можуть бути гнучкіші умови, але особисті відносини не скасовують фінансового ризику.
Чому домовленості варто оформлювати письмово
Сторони повинні однаково розуміти, що саме передається бізнесу: позика, внесок партнера чи інвестиція в обмін на частку.
Для позики варто належно зафіксувати щонайменше суму, строки та порядок повернення, а також інші погоджені умови. Якщо людина стає партнером або інвестором, потрібно окремо визначити права та економічні домовленості сторін.
Фраза «повернеш, коли бізнес запрацює» може здаватися зручною на старті, але створити конфлікт, якщо сторони по-різному розуміють момент і порядок повернення грошей.
Краудфандинг
Краудфандинг дозволяє залучати фінансування від великої кількості людей через спеціалізовані платформи або кампанії. Модель може відрізнятися: підтримка проєкту, попереднє замовлення продукту, винагорода для учасників або інші механізми залежно від платформи.
Для яких бізнес-ідей краудфандинг працює краще
Найбільший сенс він має тоді, коли продукт або проєкт легко пояснити потенційній аудиторії та є зрозуміла причина підтримати його ще до повноцінного запуску.
Краудфандинг також може частково виконувати функцію перевірки попиту: якщо люди готові підтримати продукт до масового виробництва, це дає підприємцю додатковий сигнал про інтерес ринку.
Однак сама публікація кампанії не гарантує фінансування. Потрібні аудиторія, зрозуміла презентація, довіра та просування.
Лізинг: коли гроші потрібні на обладнання або транспорт
Якщо бізнесу потрібен конкретний актив — автомобіль, техніка чи обладнання — варто окремо розглянути фінансовий лізинг. Його логіка відрізняється від отримання звичайної грошової позики: фінансування прив’язане до придбання та користування конкретним активом.
Порівнюючи лізинг із кредитом або придбанням за власні кошти, потрібно оцінювати авансовий платіж, строк, загальну суму платежів, страхування та інші передбачені договором витрати, умови користування активом і переходу права власності.
В Україні діє державна програма «Доступний фінансовий лізинг 5-7-9%», яку реалізують через уповноважених лізингодавців. Її актуальні умови потрібно перевіряти безпосередньо перед прийняттям рішення.
Факторинг: фінансування під дебіторську заборгованість
Факторинг може бути корисним бізнесу, який уже продав товар або надав послугу з відстрочкою платежу, але не хоче чекати кілька тижнів або місяців до розрахунку клієнта.
Наприклад, компанія відвантажила товар B2B-клієнту з оплатою через 60 днів. Гроші вже зароблені економічно, але ще не надійшли на рахунок, тоді як підприємству потрібно фінансувати наступні закупівлі.
У такій ситуації факторинг може допомогти прискорити отримання частини коштів за дебіторською заборгованістю. Перед використанням потрібно оцінити вартість послуги, умови фінансування, вимоги до дебіторів та порядок розрахунків.
Скільки насправді коштують гроші для бізнесу
Порівнювати джерела фінансування лише за процентною ставкою неправильно. Кожен вид капіталу має свою економічну ціну та ризики.
Власні кошти. Немає процентів за кредитом, але власник ризикує своїм капіталом, втрачає можливість використати його інакше та може зменшити особистий фінансовий резерв.
Кредит. Бізнес зберігає власність, але повинен повернути борг, сплачувати проценти та інші передбачені договором платежі незалежно від того, чи справдився прогноз продажів.
Грант. Немає стандартного кредитного графіка погашення, але є критерії, цільове використання коштів і зобов’язання конкретної програми.
Інвестор. Може не вимагати регулярного кредитного платежу, але засновник може передати частку майбутньої вартості компанії та частину контролю.
Лізинг. Дозволяє не вилучати одразу всю вартість активу з обороту, але створює регулярні платежі та інші договірні зобов’язання.
Тому найдешевше на перший погляд фінансування не завжди є найдешевшим у довгостроковій перспективі.
Як вибрати джерело фінансування для бізнесу
Перед вибором варто послідовно відповісти на кілька питань:
- Для чого потрібні гроші? Запуск, оборотний капітал, обладнання чи масштабування.
- Яка сума реально необхідна? Не максимальна доступна, а обґрунтована фінансовим планом.
- На який строк потрібні кошти? Строк фінансування повинен відповідати характеру потреби.
- Чи має бізнес стабільний грошовий потік? Це критично для боргового фінансування.
- Чи здатен бізнес регулярно погашати борг? Бажано перевірити не тільки базовий, а й негативний сценарій.
- Чи готовий власник передати частку? Якщо ні, equity-інвестиції можуть не відповідати його цілям.
- Чи відповідає бізнес критеріям гранту? Потрібно оцінювати не лише шанс отримання, а й здатність виконати умови.
- Коли потрібні гроші? Різні інструменти мають різні строки погодження та залучення.
- Якою є повна вартість і ризик? Потрібно враховувати не лише проценти, а всі економічні наслідки.
Яке фінансування підійде на різних етапах бізнесу
Є тільки бізнес-ідея
На етапі ідеї доцільно спочатку визначити мінімальну суму для перевірки бізнес-моделі. Серед варіантів можуть бути власні кошти, грантові програми, гроші партнера, краудфандинг або інші доступні інструменти.
Залучати великий кредит до перевірки попиту особливо ризиковано, оскільки бізнес ще не має підтвердженого грошового потоку для його обслуговування.
Бізнес уже працює, але бракує оборотних коштів
Спочатку потрібно встановити причину дефіциту. Якщо це тимчасовий касовий розрив через відстрочку платежів клієнтів, варто порівняти інструменти фінансування оборотного капіталу та факторинг.
Якщо ж бізнес систематично витрачає більше, ніж генерує, нове фінансування саме по собі не усуне проблему — спочатку потрібно переглянути економіку бізнесу.
Потрібно придбати обладнання
Варто порівняти щонайменше придбання за власні кошти, кредит, лізинг та доступні грантові програми. Порівнювати потрібно повну вартість фінансування та вплив платежів на грошовий потік.
Бізнес готовий до масштабування
Якщо компанія має підтверджену бізнес-модель і стабільний грошовий потік, одним із варіантів може бути кредитне фінансування. Якщо масштабування потребує значного капіталу, пов’язане з високою невизначеністю та має потенціал швидкого зростання вартості компанії, можна оцінювати залучення інвестора.
Грантові програми також можуть підтримувати масштабування, якщо бізнес відповідає їхнім актуальним критеріям.
Чи можна поєднувати кілька джерел фінансування
Так, бізнес не обов’язково повинен фінансувати проєкт лише з одного джерела. На практиці можуть використовуватися різні комбінації:
- власні кошти + грант;
- власні кошти + кредит;
- капітал засновників + інвестиції партнера;
- власний внесок + лізинг;
- грант + дозволене умовами програми співфінансування.
Такий підхід дозволяє розподілити потребу між різними джерелами, але одночасно ускладнює фінансову модель. Для кожного інструменту потрібно окремо враховувати його умови та зобов’язання.
Особливо уважно потрібно перевіряти правила грантів і державних програм: можливість співфінансування та допустимі джерела власного внеску визначаються умовами конкретної програми.
Де шукати актуальні програми фінансування бізнесу в Україні
Замість пошуку випадкових списків грантів і кредитів доцільно починати з офіційних ресурсів та вже після цього перевіряти пропозиції конкретних банків, лізингодавців, фондів або інших організацій.
Портал Дія. Тут розміщуються державні послуги та грантові програми. Умови можуть змінюватися між етапами прийому заявок, тому орієнтуватися потрібно на актуальну сторінку конкретної послуги.
Національна установа розвитку. На офіційному ресурсі можна перевіряти державні програми фінансування підприємництва, зокрема «Доступні кредити 5-7-9%» та «Доступний фінансовий лізинг 5-7-9%», а також актуальні переліки уповноважених банків і лізингодавців.
Також варто перевіряти програми місцевих органів влади, міжнародних організацій та донорів. Важливо дивитися не лише на дату публікації оголошення, а й на актуальний статус програми та строк прийому заявок.
Типові помилки при залученні фінансування
Шукати максимальну суму замість необхідної
Залучення більшої суми не робить бізнес автоматично стійкішим. Для кредиту це може означати більші платежі, а для інвестицій — необґрунтовано велику частку, передану інвестору.
Брати кредит без прогнозу грошового потоку
Навіть прибутковий за розрахунками бізнес може мати проблеми з погашенням кредиту, якщо надходження та платежі не збігаються у часі. Перед залученням боргу потрібно спрогнозувати, з яких саме грошових потоків він буде обслуговуватися.
Вважати грант повністю «безкоштовними грошима»
Грант не є звичайним кредитом, але отримувач бере на себе умови програми. Перед поданням заявки потрібно розуміти дозволені витрати, зобов’язання, звітність та інші вимоги.
Віддавати частку інвестору, не оцінивши її наслідки
На ранньому етапі бізнес може коштувати відносно небагато. Частка, передана за стартове фінансування, у разі успіху компанії може мати значно більшу майбутню вартість. Тому умови інвестиційної угоди потрібно оцінювати не тільки через суму отриманих сьогодні грошей.
Фінансувати довгостроковий проєкт короткими грошима
Строк фінансування повинен відповідати строку, протягом якого проєкт здатний генерувати кошти для його повернення. Якщо обладнання або новий напрям бізнесу окупатиметься кілька років, а значну суму потрібно повернути за кілька місяців, може виникнути проблема ліквідності навіть у потенційно прибуткового проєкту.
Тому пошук грошей на бізнес краще завершувати не вибором одного «найкращого» джерела, а порівнянням кількох реалістичних сценаріїв. Для кожного варіанта варто оцінити необхідну суму, строк, повну вартість фінансування, майбутні зобов’язання, вплив на грошовий потік і ризик для власника. У багатьох випадках оптимальним може бути не один інструмент, а обґрунтоване поєднання кількох джерел.
Джерела
- Дія — «Започаткування та масштабування власної справи»
- Національна установа розвитку — «Доступні кредити 5-7-9%»
- Національна установа розвитку — «Доступний фінансовий лізинг 5-7-9%»